
先扬后抑!伦镍、不锈钢受减产预期扰动,旺季需求未见起色
发布时间:2026-10-24 责任编辑:力源不锈钢网
宏观因素的影响
利好因素
1、印尼 HPAL 湿法 MHP 企业联合减产磋商
2、印尼湿法项目干旱缺水扰动
3、不锈钢社会库存、上期所仓单持续去库
4、宏观端:美元、美债收益率阶段性回调
5、印尼长期政策预期利多
利空因素
1、印尼 RKAB 镍矿配额上调落地,矿端宽松确认
2、不锈钢 “银十” 旺季证伪、需求偏弱
3、新能源三元用镍需求疲软
4、LME + 上期所纯镍总库存绝对值依然偏高
5、菲律宾镍矿发运旺季、到港充足
6、海外实物镍升水偏弱
本周伦镍价变动
本周伦镍走出一轮先扬后抑、冲高回落的震荡行情,行情主线围绕印尼湿法 MHP 减产预期博弈,资金推动特征明显,反弹缺乏现货基本面持续支撑,利好兑现后价格快速回吐涨幅。
驱动层面来看,本轮上涨的核心逻辑是市场交易印尼 HPAL 湿法企业联合减产预期,叠加当地干旱扰动湿法项目产能爬坡,给镍价带来情绪支撑。但需要留意,目前减产仍停留在磋商阶段,尚未有落地的实质性减产方案,属于预期型利好。中长期基本面的利空压力并未消失:印尼镍矿 RKAB 配额上调落地,矿端供给宽松,全球原生镍过剩预期压制上方空间;同时不锈钢 “银十” 旺季兑现不及预期、三元电池用镍需求偏弱,整体下游消费缺少增量拉动,高库存的压力持续存在,难以支撑伦镍持续单边上行。
整体来看,本周伦镍属于典型的消息驱动型反弹行情,预期来的时候价格快速拉涨,一旦市场对减产落地力度产生怀疑,资金获利离场,盘面便承压回落。后续行情的核心观察点依旧是印尼 MHP 减产的落地进展,若无明确减产落地,伦镍反弹持续性偏弱,大概率维持宽幅震荡格局,波动风险偏高。
不锈钢主力期货涨跌
本周不锈钢主力期货跟随伦镍情绪联动运行,整体呈震荡冲高、高位承压回落的走势,行情节奏受镍价波动牵引明显,同时自身基本面多空交织,上行力度受制于需求端偏弱现实。
从驱动逻辑来看,本轮不锈钢反弹主要依托伦镍带动的成本端预期提振,叠加近期不锈钢社会库存、期货仓单持续去库,给盘面提供一定托底支撑。但短板同样突出,“银十” 旺季需求兑现不及预期,下游多以刚需采买为主,备货意愿谨慎,订单增量有限;钢厂虽有控产动作,但难以扭转消费偏弱格局,因此价格冲高之后缺少持续买盘接力。随着伦镍减产利好预期降温、资金获利了结,不锈钢跟随成本端同步回调。
综合来看,本周不锈钢行情属于成本预期驱动的跟涨行情,库存去化形成支撑,但需求天花板清晰,独立上行动能不足,走势高度依赖伦镍表现。后续重点持续跟踪印尼 MHP 减产落地情况、不锈钢去库节奏以及下游订单能否出现改善,短期或维持宽幅震荡格局,波动跟随镍价。
近一月不锈钢报价走势
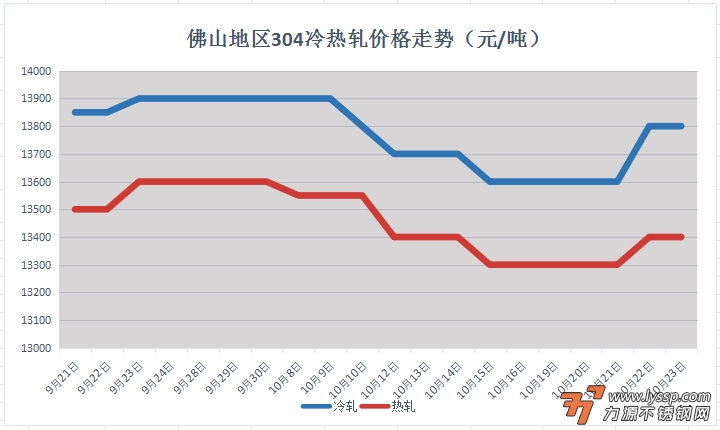
截稿前,
304冷轧国营资源主流报14700元/吨,
民营资源主流报13600-14000元/吨;
304热轧国营四尺资源主流报13400元/吨,
民营五尺资源主流报13400元/吨。
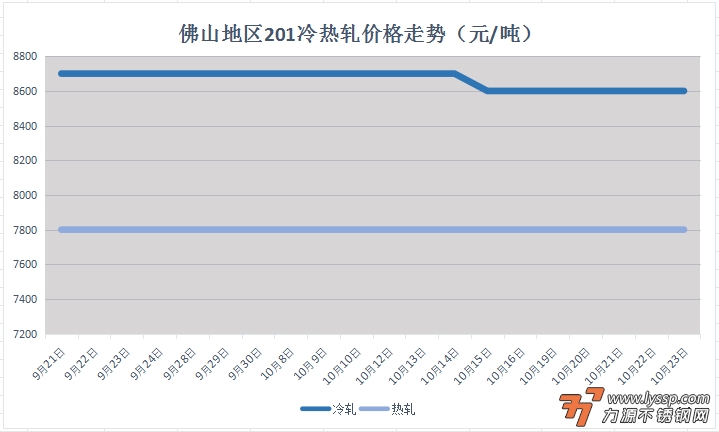
截稿前,
J1冷轧主流报8600元/吨,
J2冷轧主流报7700元/吨;
J1热轧主流报7800元/吨,
J2热轧主流报7200元/吨。
对于现货市场成交的影响
本周不锈钢现货市场情绪跟随镍期货起伏明显,现货报价、商家出货策略以及成交节奏随盘面反复切换,整体呈现期货拉涨带动报价上调,但实质需求持续偏弱,成交多为脉冲式刚需释放,缺少持续性备货需求的格局。
综合本周现货表现来看:商家出货逻辑从周初让利走货、以价换量,随着期货大涨快速切换为主动抬价、惜售挺价;但底层需求没有实质改善,成交大多是被动刚需,并非主动备货行情。涨价行情依赖镍端情绪驱动,一旦期货转弱,现货报价、成交很容易快速回落,现货跟涨容易、持续走强难度偏大,后市仍需紧盯伦镍走势以及刚需持续性。
- 力源早评:青山领涨200,现货跟涨但成交遇阻 2026-10-23
- 10月23日佛山不锈钢地区市场:盘面红绿交替扰动市场,不锈钢现货报价灵活调整 2026-10-23
- 10月23日佛山地区不锈钢热窄市场参考价 2026-10-23
- 力源早评:不锈钢期货强势反弹,成本与需求仍压制 2026-10-22
- 10月22日佛山不锈钢地区市场:不锈期货刷新阶段高点,现货跟涨、市场情绪转暖 2026-10-22
- 10月22日佛山地区不锈钢热窄市场参考价 2026-10-22
- 10月21日佛山不锈钢地区市场:期盘发力站上关键关口!不锈钢现货情绪回暖 2026-10-21
- 力源早评:期货技术性反弹但乏力,不锈钢现货偏弱 2026-10-21
- 10月21日佛山地区不锈钢热窄市场参考价 2026-10-21
 扫一扫,关注力源资讯